Hướng dẫn kê khai thuế GTGT Quý 3 năm 2026 cho Doanh nghiệp theo hệ thống HTKK
I. Mẫu hiện hành kê khai thuế GTGT
Tờ khai thuế GTGT mới hiện nay sử dụng mẫu 01/GTGT được ban hành tại Phụ lục I, Thông tư 89/2026/TT-BTC áp dụng đối với các tổ chức, cá nhân nộp thuế thuộc diện phải tính thuế theo phương pháp khấu trừ và có hoạt động sản xuất, kinh doanh trong kỳ tính thuế (tháng/quý)
Tuy nhiên, trong giai đoạn chuyển tiếp, người nộp thuế vẫn được tiếp tục sử dụng mẫu 01/GTGT theo Thông tư 80/2021/TT-BTC theo hướng dẫn tại Quyết định 1934/QĐ-BTC năm 2026.
II. Hướng dẫn kê khai thuế GTGT Quý 3 trên HTKK
Bước 1: Đăng nhập vào phần mềm HTTK. Nếu chưa có phần mềm, quý khách hàng download tại đây.
Chọn "Thuế giá trị gia tăng" => Chọn tờ khai "Tờ khai thuế GTGT (01/GTGT)(TT89/2026).
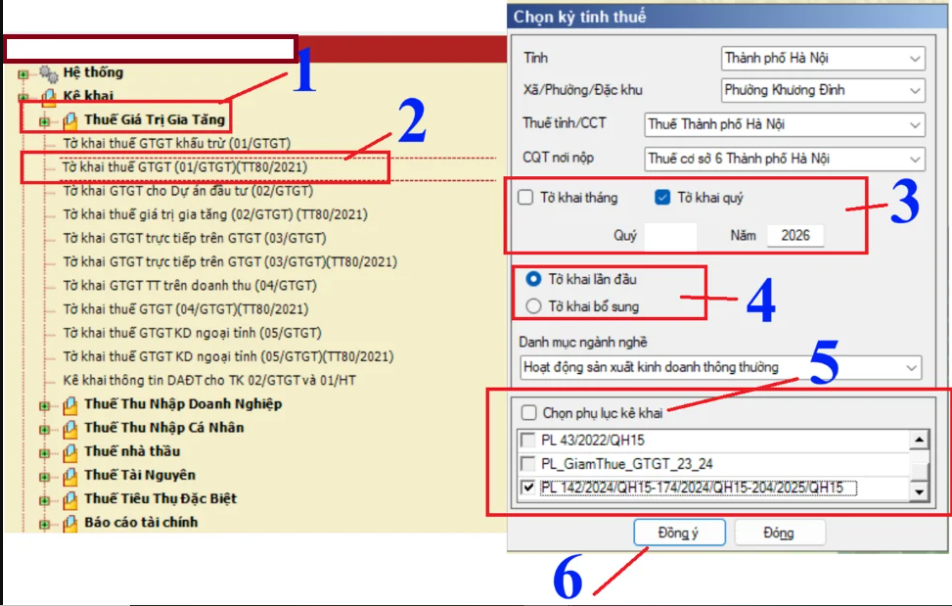
- Chọn kỳ tính thuế
+ Tại mục “Kỳ tính thuế”, chọn “Tờ khai quý” và xác định kỳ kê khai là Quý 3 năm 2026.
+ Tích chọn “Tờ khai lần đầu” nếu doanh nghiệp thực hiện kê khai thuế GTGT lần đầu đối với kỳ tính thuế này.
+ Trường hợp doanh nghiệp đã nộp hồ sơ khai thuế nhưng sau đó phát hiện có sai sót thì thực hiện khai bổ sung theo quy định của pháp luật về quản lý thuế.
- Lựa chọn danh mục ngành nghề
+ Phần mềm HTKK mặc định lựa chọn “Hoạt động sản xuất kinh doanh thông thường”.
+ Trường hợp doanh nghiệp kê khai thuế GTGT đối với hoạt động thuộc danh mục khác, cần lựa chọn danh mục phù hợp với hoạt động thực tế phát sinh.
- Lựa chọn phụ lục đính kèm
+ Căn cứ vào hoạt động kinh doanh và nghĩa vụ kê khai của doanh nghiệp để lựa chọn các phụ lục đính kèm tờ khai (nếu có).
+ Sau khi hoàn tất việc lựa chọn các thông tin, nhấn “Đồng ý” để chuyển sang giao diện nhập dữ liệu tờ khai thuế GTGT.
Bước 2: Kê khai thuế trên “Tờ khai thuế GTGT”
Sau khi hoàn tất việc lựa chọn kỳ tính thuế và các thông tin liên quan, phần mềm HTKK sẽ hiển thị giao diện “TỜ KHAI THUẾ GIÁ TRỊ GIA TĂNG (Mẫu số 01/GTGT)”. Người nộp thuế căn cứ vào hóa đơn, chứng từ và số liệu kế toán để kê khai các chỉ tiêu tương ứng như sau:
- Thông tin về hoạt động mua bán và số thuế chuyển kỳ sau
+ Chỉ tiêu [21]: Tích chọn nếu trong kỳ tính thuế không phát sinh hoạt động mua, bán hàng hóa, dịch vụ.
+ Chỉ tiêu [22]: Ghi số thuế GTGT còn được khấu trừ chuyển từ kỳ trước sang, tương ứng với số liệu tại chỉ tiêu [43] trên tờ khai thuế GTGT của kỳ trước liền kề.
- Kê khai hàng hóa, dịch vụ mua vào
+ Chỉ tiêu [23]: Tổng giá trị hàng hóa, dịch vụ mua vào trong kỳ, chưa bao gồm thuế GTGT.
+ Chỉ tiêu [23a] và [24a]: Giá trị hàng hóa, dịch vụ nhập khẩu và số thuế GTGT tương ứng.
+ Chỉ tiêu [24]: Tổng số thuế GTGT của hàng hóa, dịch vụ mua vào trong kỳ.
+ Chỉ tiêu [25]: Tổng số thuế GTGT đầu vào đủ điều kiện được khấu trừ trong kỳ theo quyịnh.
- Kê khai hàng hóa, dịch vụ bán ra
+ Chỉ tiêu [26]: Tổng doanh thu bán hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT.
+ Chỉ tiêu [29]: Tổng doanh thu bán hàng hóa, dịch vụ áp dụng thuế suất GTGT 0%.
+ Chỉ tiêu [30] và [31]: Doanh thu bán hàng hóa, dịch vụ chịu thuế suất 5% và số thuế GTGT tương ứng.
+ Chỉ tiêu [32] và [33]: Doanh thu bán hàng hóa, dịch vụ chịu thuế suất 10% và số thuế GTGT tương ứng. Đối với hàng hóa, dịch vụ được giảm thuế suất xuống 8%, thực hiện kê khai theo quy định về giảm thuế GTGT hiện hành.
+ Chỉ tiêu [32a]: Giá trị hàng hóa, dịch vụ bán ra thuộc trường hợp không phải kê khai, tính thuế GTGT.
+ Chỉ tiêu [32b]: Giá trị hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT theo quy định.
+ Chỉ tiêu [34a]: Doanh thu từ hàng hóa, dịch vụ bán ra không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT.
- Kê khai các khoản điều chỉnh và thông tin liên quan
+ Chỉ tiêu [37]: Điều chỉnh giảm số thuế GTGT còn được khấu trừ theo các trường hợp pháp luật quy định.
+ Chỉ tiêu [38]: Điều chỉnh tăng số thuế GTGT còn được khấu trừ theo các trường hợp pháp luật quy định.
+ Chỉ tiêu [39a]: Kê khai số thuế GTGT nhận bàn giao được khấu trừ trong kỳ khi thuộc trường hợp áp dụng.
+ Chỉ tiêu [40b]: Kê khai số thuế GTGT mua vào của dự án đầu tư được bù trừ với số thuế GTGT phải nộp của hoạt động sản xuất, kinh doanh cùng kỳ.
+ Chỉ tiêu [42]: Ghi số thuế GTGT đề nghị hoàn nếu thuộc trường hợp được hoàn thuế theo quy định.
- Kiểm tra các chỉ tiêu được phần mềm tự động tính toán
Các chỉ tiêu [27], [28], [34], [35], [36], [40a], [40], [41] và [43] được phần mềm tự động tổng hợp, tính toán dựa trên dữ liệu đã kê khai. Người nộp thuế cần kiểm tra tính chính xác của các số liệu trước khi hoàn tất tờ khai.
Bước 3: Hoàn tất và nộp tờ khai
Sau khi nhập đầy đủ các chỉ tiêu, người nộp thuế thực hiện kiểm tra lỗi, đối chiếu số liệu và lưu tờ khai trên phần mềm HTKK. Tiếp theo, chọn chức năng “Kết xuất XML” để tạo tệp tờ khai điện tử.
Cuối cùng, truy cập hệ thống khai thuế điện tử, tải tệp XML lên, thực hiện ký điện tử và gửi hồ sơ đến cơ quan thuế. Kiểm tra thông báo tiếp nhận và chấp nhận hồ sơ để xác nhận kết quả nộp tờ khai.
III. Hướng dẫn nộp tờ khai lên cơ quan thuế
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính theo đường link:
https://dichvucong.gdt.gov.vn/tthc/homelogin
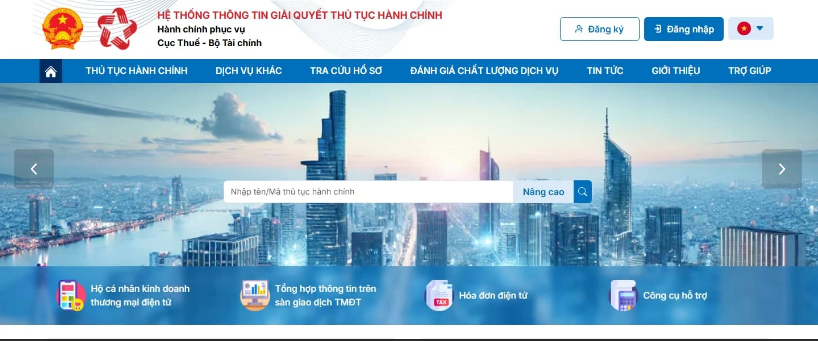
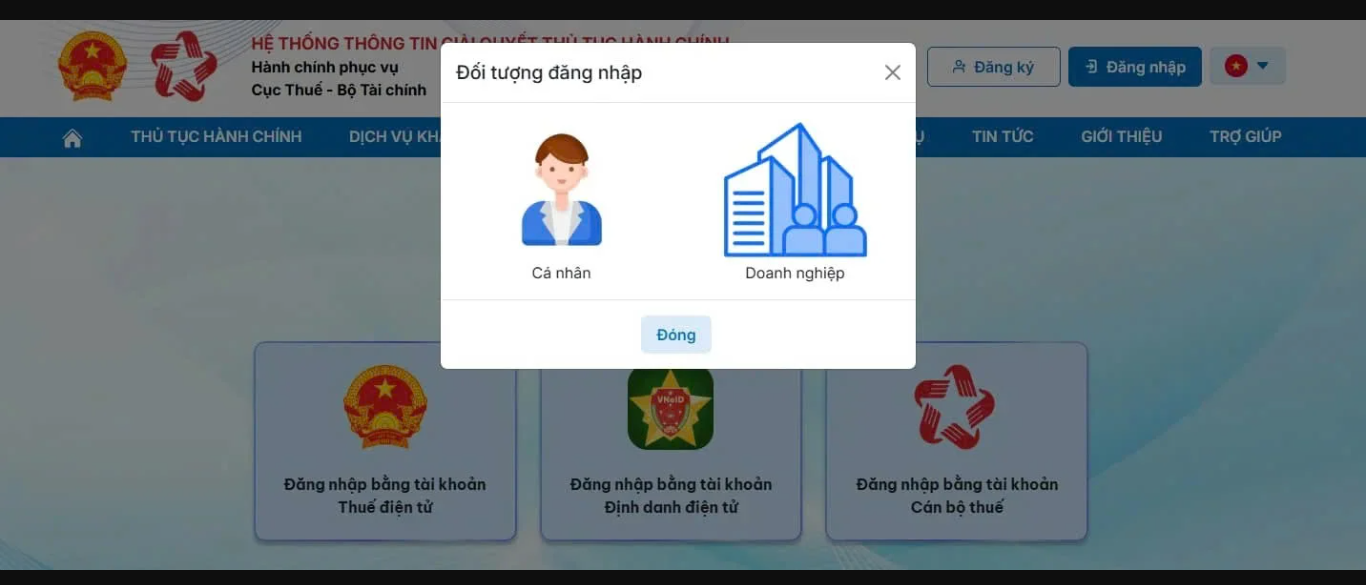
Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử hoặc thuế điện tử
Chọn "Doanh nghiệp"
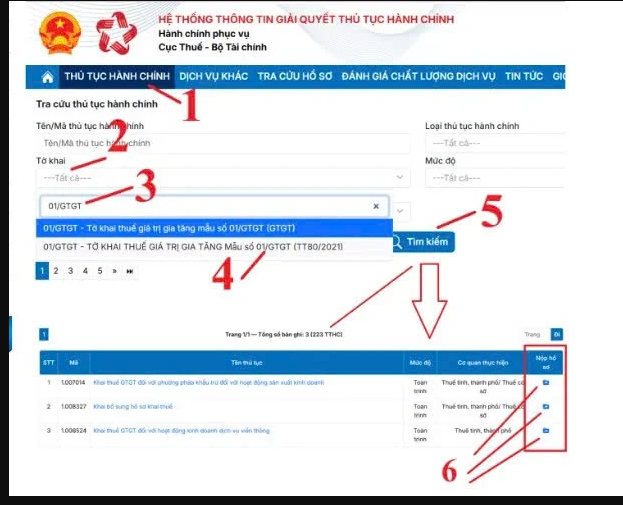
Bước 3: Chọn thủ tục và nộp tờ khai
Ở mục Tờ khai bấm 01/GTGT rồi chọn mẫu
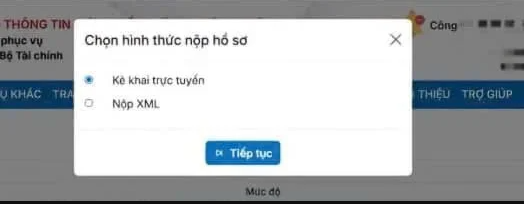
Bước 4: Chọn hình thức nộp tờ khai
- Chọn hình thức nộp hồ sơ:
+ Nếu đã làm tờ khai thuế trên phần mềm HTKK và đã kết xuất dạng XML thì người nộp thuế bấm chọn vào dòng "Nộp XML" để nộp tờ khai.
+ Còn nếu chưa có tờ khai thuế dạng XML thì người nộp thuế có thể chọn "Kê khai trực tuyến" để thực hiện kê khai trực tiếp luôn trên trang Dịch Vụ Công.
- Bấm vào “Tiếp tục”
Bước 5: Tải lên hệ thống và ký
Bấm vào “Chọn tệp” để tải tờ khai lên
=> Hệ thống trang web sẽ hiển thị cửa sổ mở file để chọn file đã kết xuất từ phần mềm HTKK
Ký điện tử
=> Sau khi các tải được tờ khai thuế lên hệ thống, chọn: "Ký điện tử"
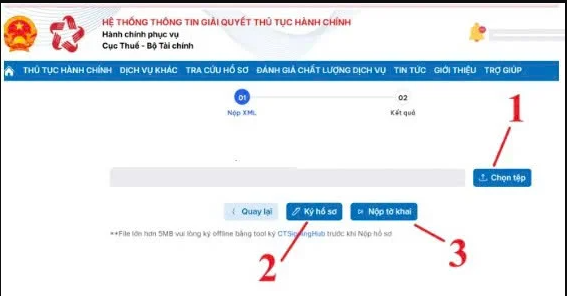
Sau đó ấn nộp tờ khai là hoàn thành.
Mọi chi tiết xin vui lòng liên hệ
Công ty Luật TH
Địa chỉ: Số 09 - BT2 Khu đô thị Vạn Phúc, Phường Hà Đông, Thành phố Hà Nội, Việt Nam
MST: 0111093200
Điện thoại:
0392 202 675 - 0942 868185
Email:
thlawfirmvn@gmail.com
Bài viết liên quan